
El margen de un restaurante es el porcentaje de cada euro facturado que te queda después de pagar costes. Se mide en tres niveles: margen bruto (ventas menos materia prima), margen operativo (después de personal y gastos de explotación) y margen neto (después de amortizaciones, financiación e impuestos). En hostelería, el que decide si el negocio es rentable es el neto, y suele ser mucho más estrecho de lo que parece desde la caja. Aquí tienes las fórmulas, un ejemplo con números y las palancas que más lo mueven.
En resumen
- El margen bruto mide lo que queda tras la materia prima. El operativo añade personal y gastos. El neto es lo que de verdad te llevas.
- Calcula siempre con ventas sin IVA, el mismo periodo para ventas y costes, e incluye tu propio sueldo si trabajas en el local.
- La presión de costes (materias primas, energía, salarios y alquileres) ha estrechado los márgenes del sector en los últimos años.
- Las palancas más rápidas son el food cost, el coste de personal ajustado a la demanda, la carta y el ticket medio.
- Medir con una rutina semanal y mensual vale más que una revisión global una vez al año.
Tabla de contenidos
- Qué significa el margen en un restaurante
- Cómo calcular el margen bruto, operativo y neto
- Qué margen deja un restaurante en España
- Qué aprieta el margen de un restaurante
- Indicadores para vigilar tu margen
- Cómo mejorar el margen de tu restaurante
- Una rutina de seguimiento que funciona
- Nuestra perspectiva
- Cómo podemos ayudarte a mejorar tu margen
- Preguntas frecuentes
- Fuentes
Qué significa el margen en un restaurante
Hablar de “margen” a secas genera confusión, porque un proveedor, un contable y un chef usan la palabra para cosas distintas. Conviene separar tres conceptos:
| Margen | Qué resta de las ventas | Para qué sirve |
|---|---|---|
| Bruto | Materia prima (comida y bebida) | Medir si la carta y los precios están bien construidos |
| Operativo | Materia prima, personal y gastos de explotación | Medir si la operación diaria es eficiente |
| Neto | Todo lo anterior más amortizaciones, financiación e impuestos | Saber cuánto beneficio real genera el negocio |
El margen bruto lo controla sobre todo la cocina y la carta. El operativo depende de cómo organizas turnos, compras y gastos fijos. El neto añade decisiones financieras: cuánto invertiste en la reforma, qué préstamos arrastras y cómo amortizas el equipamiento.
Un error habitual es confundir margen con beneficio en euros. Un local puede facturar mucho y tener un margen neto casi nulo. Por eso la pregunta útil no es cuánto vendes, sino cuánto te queda de cada 100 € vendidos. Si quieres situar tu facturación frente a la del sector, tenemos una guía sobre cuánto factura un restaurante en España.
Cómo calcular el margen bruto, operativo y neto
Las fórmulas son simples. Lo difícil es alimentarlas con datos limpios.
- Margen bruto (%) = (ventas netas − coste de materia prima) ÷ ventas netas × 100
- Margen operativo (%) = (ventas netas − materia prima − personal − gastos de explotación) ÷ ventas netas × 100
- Margen neto (%) = beneficio antes de impuestos ÷ ventas netas × 100, una vez descontadas amortizaciones y financiación
Tres reglas para que el cálculo sea honesto:
- Ventas sin IVA. El IVA no es tuyo, así que inflar el denominador con él falsea todos los porcentajes.
- Mismo periodo. Ventas y costes del mismo mes, con el inventario inicial y final ajustados. Si no, el food cost sale artificialmente alto o bajo.
- Tu sueldo cuenta. Si trabajas en la sala o en cocina, imputa un salario. De lo contrario, el margen que ves es en parte tu trabajo gratis.
El detalle de qué costes incluir, con ventas sin IVA, mismo periodo y sueldo del dueño, coincide con lo que recomiendan otras guías de rentabilidad de un restaurante. Aquí lo bajamos a un ejemplo.
Ejemplo práctico con números
Ejemplo ilustrativo, no un caso real: un restaurante con ventas de 50.000 € al mes sin IVA.
| Concepto | Importe | % sobre ventas |
|---|---|---|
| Ventas netas | 50.000 € | 100 % |
| Materia prima (comida y bebida) | 15.000 € | 30 % |
| Margen bruto | 35.000 € | 70 % |
| Personal (con cargas y sueldo del dueño) | 17.500 € | 35 % |
| Alquiler | 4.000 € | 8 % |
| Suministros | 2.500 € | 5 % |
| Comisiones de cobro y plataformas | 1.500 € | 3 % |
| Otros gastos (limpieza, mantenimiento, seguros) | 3.000 € | 6 % |
| Margen operativo | 6.500 € | 13 % |
| Amortizaciones | 1.500 € | 3 % |
| Financiación | 500 € | 1 % |
| Beneficio antes de impuestos (margen neto) | 4.500 € | 9 % |
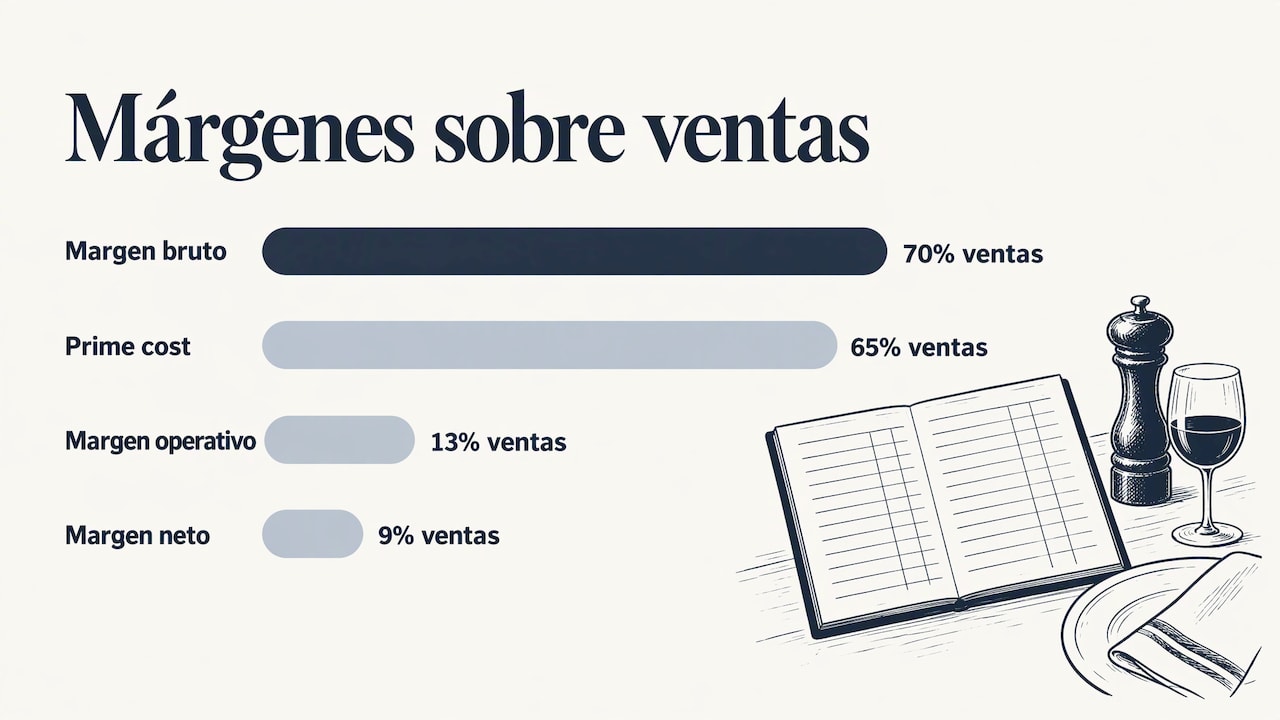
Fíjate en el salto: un 70 % de margen bruto, que suena espectacular, termina en un 9 % antes de impuestos. Ese es el motivo por el que un punto de food cost o de personal pesa tanto. Con 50.000 € de ventas, cada punto porcentual son 500 € al mes, 6.000 € al año.
En este ejemplo el prime cost (materia prima más personal) es de 32.500 €, un 65 % de las ventas. Es el indicador que más rápido avisa de que algo se tuerce, y lo veremos más abajo.
Qué margen deja un restaurante en España
No hay una cifra única, y desconfía de quien te la dé sin matices. El margen neto depende del tipo de local, la ubicación, el posicionamiento y el modelo económico. Un bar de tapas, un restaurante familiar y una propuesta de alta cocina funcionan con estructuras de costes muy distintas.
Lo que sí muestran las fuentes oficiales y profesionales es la tendencia:
- El Observatorio de Márgenes Empresariales de la Agencia Tributaria indica que, en servicios turísticos (alojamiento, restauración y transporte), los márgenes sobre ventas han seguido una tendencia ascendente desde la crisis del Covid-19 y en 2024 se situaban en niveles próximos a la media de 2015-2019.
- El Anuario de la Hostelería de España señala que, entre enero y septiembre de 2025, la rentabilidad de la restauración cayó un 0,9 %, mientras que el alojamiento subió un 2,1 %.
La lectura práctica: el sector puede facturar más y aun así dejar menos, porque los costes suben casi a la vez. Si tu margen neto está en un dígito, no estás haciendo nada raro. Pero tampoco tienes colchón para errores de compra, de turnos o de precios.
Qué aprieta el margen de un restaurante
El Informe HORECA España 2024 recoge que los márgenes sufrieron presión por el coste de las materias primas, la energía y los salarios, además de retos regulatorios, y que muchas empresas no pudieron trasladar todo el aumento a los precios sin afectar a la demanda.
En la práctica, el margen se erosiona por cinco vías:
- Food cost descontrolado: recetas sin escandallo, porciones que varían según quién cocine, mermas sin registrar y recepciones sin revisar.
- Personal mal dimensionado: la misma plantilla un martes a mediodía y un sábado por la noche.
- Precios que no se actualizan: el proveedor sube y la carta se queda quieta durante meses.
- Carta larga: muchas referencias, mucho stock inmovilizado, más desperdicio y cocina más lenta.
- Mesas vacías en franjas muertas: costes fijos que se reparten entre pocos cubiertos.
Ningún punto exige milagros. Todos exigen medir. Si quieres bajar al detalle del primer punto, esta guía de control de costes en restaurantes explica cómo montar el sistema.
Indicadores para vigilar tu margen
Un margen neto que solo conoces cuando el gestor cierra el trimestre llega tarde. Lo que se controla a diario y a la semana es lo que lo mueve. Estos son los indicadores clave y la frecuencia con la que conviene revisarlos:
| Indicador | Qué mide | Revisión recomendada |
|---|---|---|
| Food cost | Coste de la comida sobre ventas de comida | Semanal |
| Beverage cost | Coste de la bebida sobre ventas de bebida | Semanal |
| Merma | Producto perdido o desechado sobre ventas | Semanal |
| Coste de personal | Personal sobre ventas | Quincenal o mensual |
| Prime cost | Materia prima más personal sobre ventas | Mensual |
| Ticket medio | Gasto medio por cliente o servicio | Por servicio o por día |
| Punto de equilibrio | Cubiertos necesarios para cubrir costes fijos | Cada vez que cambian los costes |
Como referencia general, en el sector se manejan food costs de entre el 28 % y el 35 %, costes de personal del 30 % al 40 % y un prime cost sostenible por debajo del 65 %. Son marcos orientativos: un local de alta cocina y uno de menú del día no tienen los mismos objetivos, y tu referencia real es tu propio histórico y tu concepto.
Si aún no calculas el food cost, empieza por entender qué es el food cost y cómo se calcula y usa la calculadora de food cost. Y si dudas de que los números de inventario sean fiables, revisa cómo hacer el inventario de un restaurante, porque sin inventario bien hecho el food cost es una estimación.
El punto de equilibrio
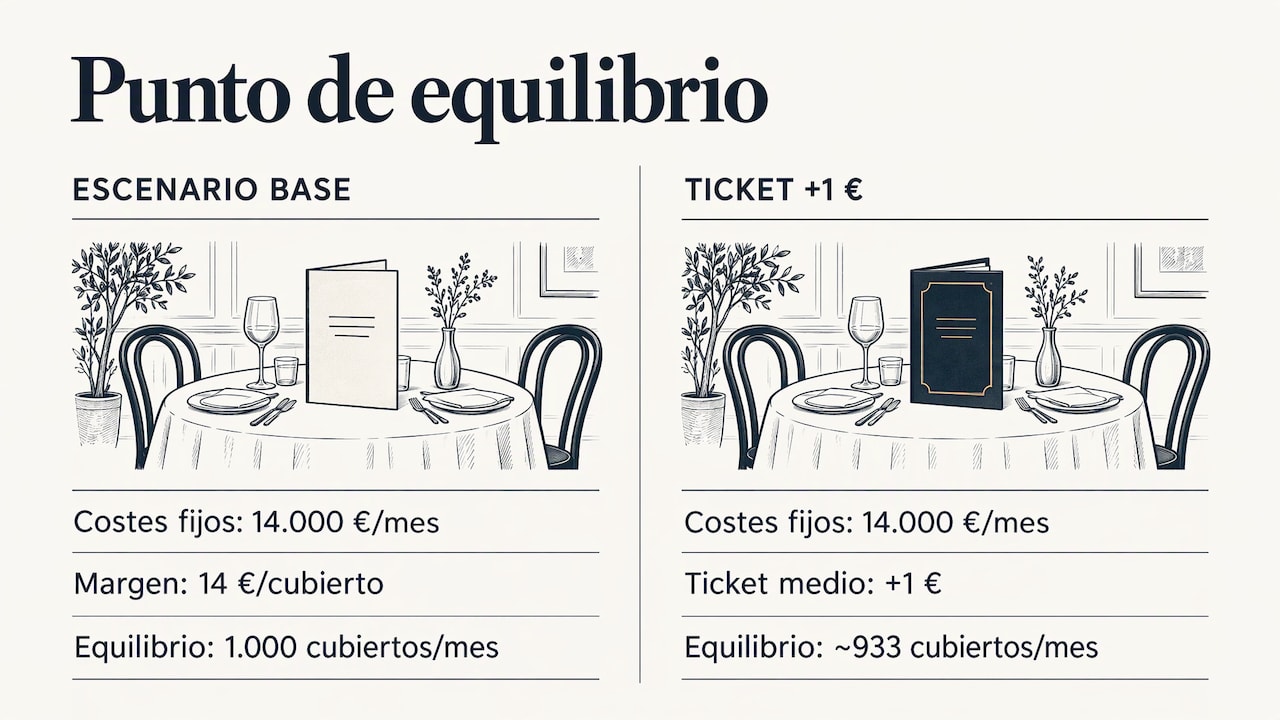
El punto de equilibrio te dice cuántos cubiertos necesitas servir al mes para cubrir los costes fijos. La fórmula básica: costes fijos mensuales ÷ margen de contribución por cubierto.
Ejemplo ilustrativo: costes fijos de 14.000 € al mes (alquiler, personal fijo, seguros, cuotas) y un margen de contribución de 14 € por cubierto (ticket medio sin IVA menos el coste variable de ese cubierto). Necesitas 1.000 cubiertos al mes solo para no perder. Todo lo que pase de ahí aporta beneficio. Si subes el ticket medio 1 € sin perder clientes, el punto de equilibrio baja a unos 933 cubiertos.
Cómo mejorar el margen de tu restaurante
Las mejoras que más se repiten en la práctica son ingeniería de menú, recetas estandarizadas, control del desperdicio, turnos ajustados a la demanda, digitalización y negociación con proveedores, como recoge esta guía sectorial de reducción de costes. Te los ordeno por rapidez de efecto.
1. Food cost: la palanca más rápida
Es la que menos depende del mercado y más de tu disciplina. Pasos concretos:
- Haz el escandallo de cada plato con el precio real de compra actual, no el de hace un año.
- Estandariza porciones: balanza, cazos medidores y ficha de receta visible en cocina.
- Controla las recepciones: pesa, compara con albarán y anota diferencias.
- Registra la merma por causa (caducidad, error de cocina, devolución).
- Revisa semanalmente la desviación entre food cost teórico y real.
La diferencia entre el teórico (lo que debería costar según escandallo) y el real (lo que gastaste) es el dinero que se escapa sin que nadie lo vea.
2. Precio y carta
Un plato popular con poco margen y un plato rentable que nadie pide cuentan historias distintas. Clasifica la carta según popularidad y margen: refuerza los platos que venden y dejan margen, reformula o reprecia los que venden pero dejan poco, y retira los que ni venden ni dejan. Para fijar precios con criterio, consulta cómo calcular el precio de venta de un plato. Una carta más corta reduce stock, mermas y tiempos de servicio.
3. Personal ajustado a la demanda
El personal es normalmente la mayor partida junto con la materia prima. Construye los turnos desde la previsión de ventas por franja y día, no desde la costumbre. Esto no significa recortar plantilla: significa colocar las horas donde hay cubiertos. Una buena gestión de personal en restaurantes también reduce rotación, que es otro coste silencioso.
4. Ticket medio y ocupación
Subir el ticket medio con venta sugerida, bebidas, postres y formatos para compartir añade margen sin añadir mesas. Aquí tienes cómo subir el ticket medio con margen. Y si el problema son las horas vacías, repasa cómo aumentar la ocupación de un restaurante. Con la gestión de ingresos por franja se ajustan oferta y precio a cada momento de demanda, algo que desarrollamos en la guía de revenue management para restaurantes.
5. Gastos fijos y energía
Revisa contratos de suministros, mantenimiento preventivo de cámaras y hornos, comisiones de plataformas y de cobro. Son partidas pequeñas una a una, pero juntas suelen superar un 10 % de las ventas en estructuras como la del ejemplo. Renegociar o cambiar de condiciones es una de las pocas mejoras que no toca la experiencia del cliente.
Una rutina de seguimiento que funciona
Lo que separa a los restaurantes que mejoran de los que no es la constancia, más que la sofisticación del método. Una rutina mínima:
- Cada día: ventas por servicio, ticket medio y cubiertos.
- Cada semana: food cost, bebida, merma y desviación teórico-real.
- Cada quincena o mes: coste de personal, prime cost y cuenta de resultados resumida.
- Cada trimestre: revisión de carta, precios, proveedores y punto de equilibrio.
Si quieres una referencia rápida de dónde estás, la calculadora de rentabilidad te permite ver el efecto de tus costes sobre el resultado en pocos minutos.
Nuestra perspectiva
Después de más de 20 años en hostelería, vemos el mismo patrón: el dueño sabe cuánto factura, pero no cuánto le queda de cada 100 € vendidos. Y sin ese dato, cada decisión es una apuesta.
Nuestro enfoque con la metodología G.R.A.C.E.® parte de una idea: el margen no se arregla en un solo departamento. La cocina, el control de costes, el equipo, el precio y el marketing se influyen entre sí. Un escandallo perfecto no sirve si la sala no vende lo que deja margen, y una campaña de marketing no sirve si cada plato vendido pierde dinero.
Por eso trabajamos con datos concretos antes de proponer nada, y diseñamos soluciones personalizadas para cada local o grupo. Nuestro objetivo es que cada decisión, de la carta a los turnos, se apoye en números y no en intuiciones.
Rafael
Cómo podemos ayudarte a mejorar tu margen
Si ya has calculado tus márgenes y no te gusta lo que ves, o no tienes claro por dónde empezar, en Puro Hospitality trabajamos el margen de forma integral: control de costes, análisis de datos, revenue management, gestión de equipos y marketing gastronómico. Partimos de tus números reales y definimos un plan a medida. Conoce nuestra consultoría gastronómica para restaurantes o, si buscas acompañamiento continuo, nuestra asesoría gastronómica.
Si tu local está en Madrid, también ofrecemos consultoría gastronómica en Madrid, y puedes ver cómo aplicamos el método en restaurantes rentables.
Preguntas frecuentes
¿Qué margen de ganancia deja un restaurante?
Depende del tipo de local, de la ubicación y del modelo económico, pero el margen neto suele moverse en dígitos bajos o medios sobre las ventas, muy lejos del margen bruto. La Agencia Tributaria sitúa los márgenes del sector turístico en 2024 cerca de la media de 2015-2019. Lo importante es calcular el tuyo con ventas sin IVA y todos los costes.
¿Cuál es la diferencia entre margen bruto y margen neto?
El margen bruto solo descuenta la materia prima de las ventas. El neto descuenta además personal, gastos, amortizaciones, financiación y, según el criterio, impuestos. En el ejemplo de este artículo, un 70 % de margen bruto termina en un 9 % de margen neto antes de impuestos.
¿Qué food cost es el adecuado?
Como marco general, muchas referencias del sector sitúan el food cost entre el 28 % y el 35 %, aunque cada concepto tiene el suyo. Lo decisivo es medirlo cada semana y comparar el coste teórico con el real. Puedes empezar con nuestra calculadora de food cost.
¿Cuánto tarda en notarse una mejora del margen?
El food cost y los turnos son las palancas más rápidas, porque dependen de procesos internos y no del mercado. Los cambios de carta, precio y ticket medio se notan en semanas o meses, según la rotación de clientes. El resultado depende de cada local, por eso conviene partir de tus números actuales.
Fuentes
- Observatorio de Márgenes Empresariales, Informe Anual 2024
- Anuario de la Hostelería de España 2025
- Informe HORECA España 2024
- Los 8 KPIs de un restaurante
- Rentabilidad de un restaurante: cómo calcularla
- Cómo reducir costos en hostelería sin perder calidad
Recomendaciones
