
Inventario de restaurante
En resumen
- El recuento mide las existencias. El consumo real se calcula combinando inventario inicial, compras e inventario final, y se compara con el consumo teórico, que es una estimación basada en ventas y escandallos. La diferencia entre ambos es lo que hay que investigar.
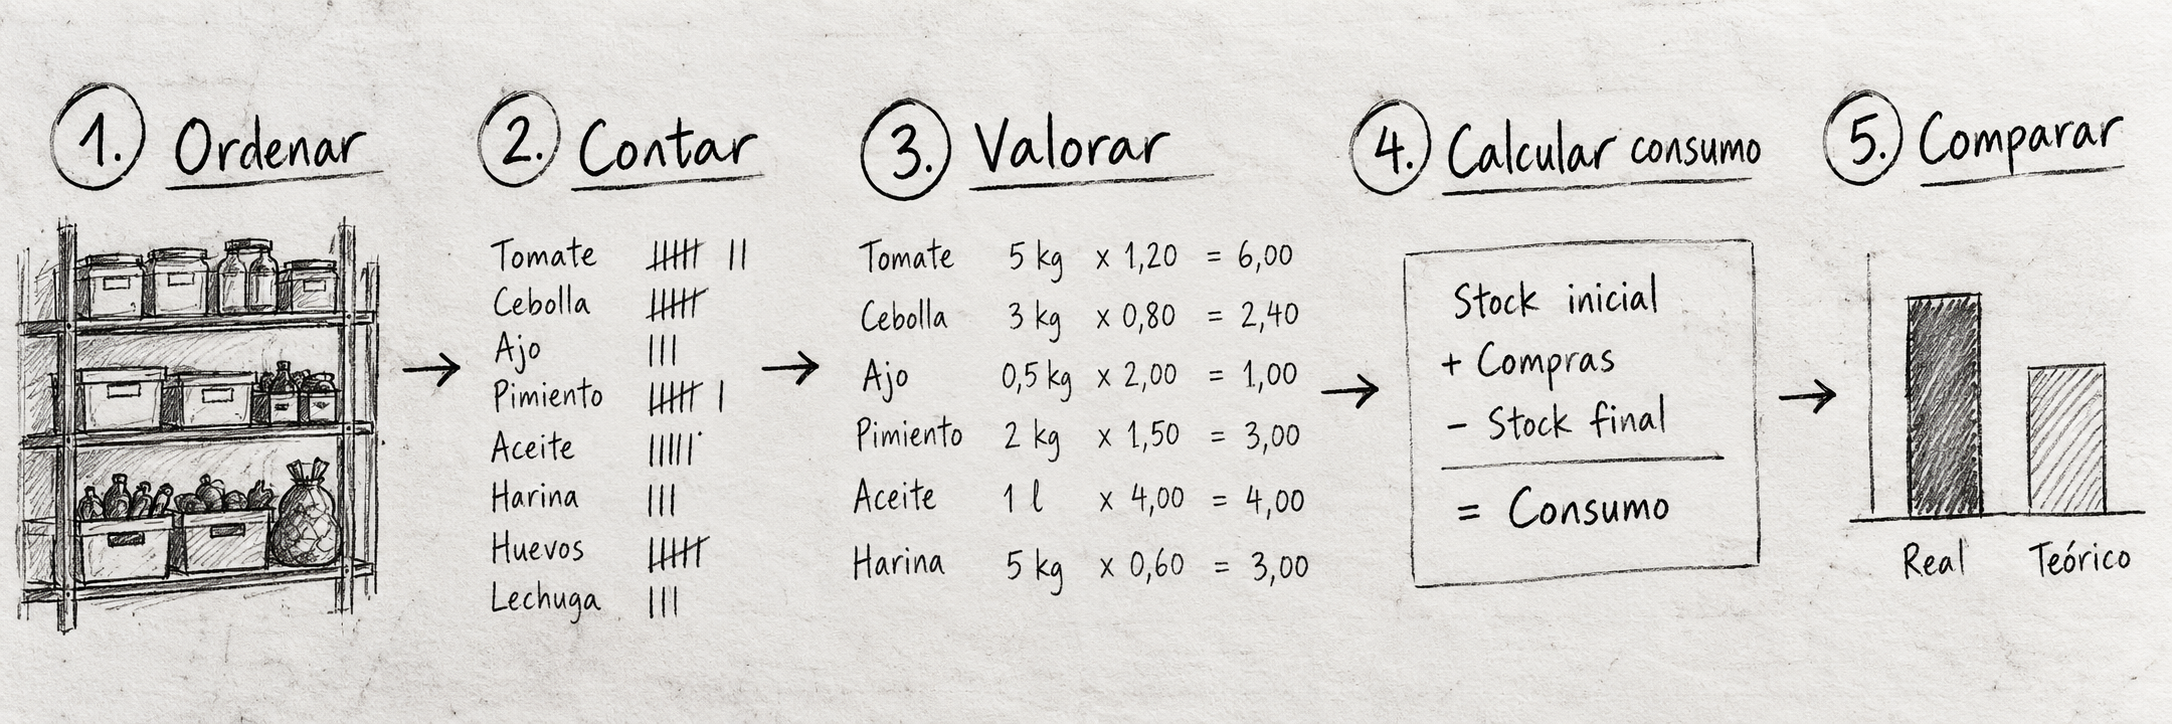
- Se hace en cinco pasos: ordenar, contar, valorar, calcular el consumo y compararlo con el teórico.
- La fórmula base es consumo = inventario inicial + compras − inventario final. Dividido entre las ventas netas, da el food cost real.
- Más abajo tienes un ejemplo resuelto y una plantilla de Excel descargable.
Qué es el inventario de un restaurante y qué necesitas antes de empezar
Hacer el inventario de un restaurante (el control de inventario) es contar periódicamente lo que hay en el almacén, valorarlo y cruzarlo con las compras y las ventas para saber cuánto producto se ha consumido realmente y cuánto debería haberse consumido.
Dentro del control de costes, el inventario aporta el dato de existencias. Sin un recuento de existencias al inicio y al final del periodo, no puedes calcular con fiabilidad el consumo real mediante esta fórmula. El escandallo te da el coste estándar de cada plato, pero es un cálculo teórico: no confirma que el producto que compras acabe en ese plato. Con las existencias contadas, sí puedes obtener el food cost real y contrastarlo con el teórico.
Para empezar necesitas el escandallo de tus platos más vendidos, el registro de compras al día (albaranes y facturas, con precio neto sin IVA), una lista de artículos con su unidad de medida y una persona responsable que cuente siempre en el mismo momento, por ejemplo tras el cierre y antes de recibir pedidos.
Cómo hacer el control de inventario en cinco pasos
Paso 1: Ordena el almacén y define categorías
Agrupa los artículos en categorías (secos, refrigerado, congelado, bebidas, otros) y ordena la hoja de conteo igual que el almacén, para no saltar de una estantería a otra. Guarda cada artículo en un único sitio y rota el stock con FEFO (primero en caducar, primero en salir): en alimentos manda la fecha de caducidad, no la de entrada. La rotación física es independiente del método de valoración del stock (paso 3).
Paso 2: Cuenta el stock en la unidad de la hoja
Cuenta siempre en la misma unidad (kg, litros, unidades). Mejor en pareja: uno cuenta y otro anota. Decide una vez cómo tratar lo abierto (una bolsa a medias, media botella) y las elaboraciones intermedias, y mantén ese criterio siempre; si cambia, la comparación entre periodos deja de valer.
Paso 3: Valora el stock
Multiplica cada cantidad por su precio neto sin IVA. La valoración es una decisión contable distinta de la rotación física: puedes rotar con FEFO y valorar a coste medio ponderado. Para las existencias intercambiables, la Resolución del ICAC de 14 de abril de 2015 (norma undécima) establece con carácter general el coste medio ponderado y admite FIFO si la empresa lo considera más adecuado, manteniendo el método de forma uniforme. Elige el método con tu asesoría y no lo cambies. En la plantilla escribes un precio por artículo: el que resulte del método elegido. Con precios que suben y bajan, el método altera el resultado, así que la coherencia importa más que la elección.
Paso 4: Cómo calcular el consumo real y el food cost
Consumo = inventario inicial + compras − inventario final.
Food cost real (%) = consumo ÷ ventas netas sin IVA × 100.
El consumo incluye todo lo que ha salido del almacén: lo vendido, la merma, las invitaciones y la comida del personal. Calcula la comida y la bebida por separado, porque sus ventas y sus márgenes son distintos.
Paso 5: Compara el consumo real con el teórico
El consumo teórico es la suma, por plato, de unidades vendidas × coste de su escandallo. La diferencia entre el real y el teórico es lo que hay que investigar. No es automáticamente un robo: puede venir de merma que el escandallo no recoge, porciones fuera de ficha, recetas o ventas mal registradas, un cambio de precio o un conteo con errores. Empieza por la categoría donde la diferencia sea mayor.
Cómo calcular el food cost real de un restaurante: ejemplo de un mes
Cifras ilustrativas, no de un restaurante real. El ejemplo cubre solo comida: excluye bebidas, productos de limpieza y desechables. Los 15.300 € de consumo real incluyen todo lo que ha salido del almacén, también las invitaciones y la comida del personal, mientras que el consumo teórico se calcula solo con las unidades vendidas. En este ejemplo no están registradas por separado, así que la diferencia final las incluye; en un caso real conviene anotarlas aparte (con su coste de escandallo) y restarlas del consumo real antes de interpretar la diferencia. Valoramos tres categorías al inicio y al final del mes y sumamos las compras de las facturas.
| Categoría | Inv. inicial | Compras | Inv. final | Consumo real |
|---|---|---|---|---|
| Secos | 2.400 € | 3.100 € | 2.600 € | 2.900 € |
| Refrigerado | 1.800 € | 9.700 € | 1.500 € | 10.000 € |
| Congelado | 1.300 € | 2.200 € | 1.100 € | 2.400 € |
| Total | 5.500 € | 15.000 € | 5.200 € | 15.300 € |
Con unas ventas netas de comida de 52.000 € (sin IVA), el food cost real es 15.300 ÷ 52.000 = 29,4 %. Ahora comparamos con el consumo teórico, calculado con los escandallos y las unidades vendidas. Cada ingrediente de un escandallo suma a la categoría a la que pertenece (la merluza, a refrigerado), con el mismo criterio que en el conteo:
| Categoría | Consumo real | Consumo teórico | Diferencia |
|---|---|---|---|
| Secos | 2.900 € | 3.000 € | −100 € |
| Refrigerado | 10.000 € | 9.400 € | +600 € |
| Congelado | 2.400 € | 1.800 € | +600 € |
| Total | 15.300 € | 14.200 € | +1.100 € |
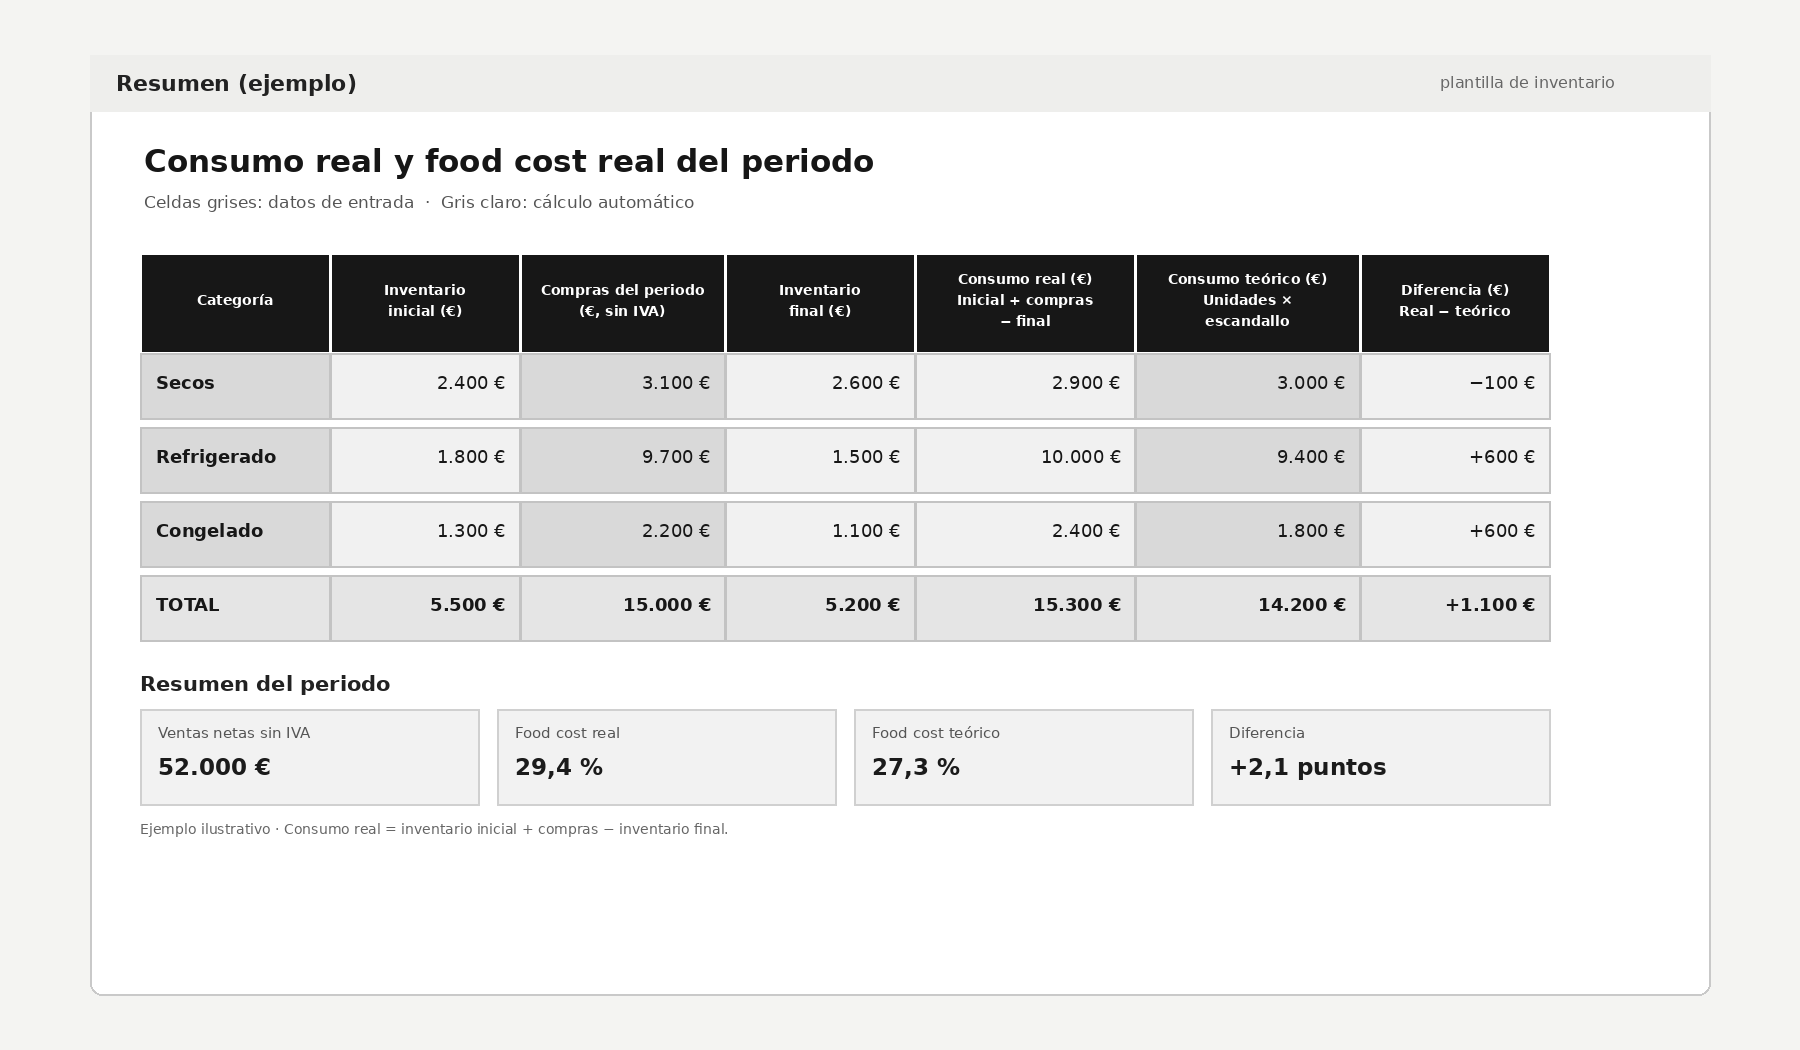
El food cost teórico es 14.200 ÷ 52.000 = 27,3 %, así que el real queda 2,1 puntos por encima, unos 1.100 € al mes. La tabla no dice cuál es la causa, pero sí dónde mirar: refrigerado y congelado concentran la desviación. Antes de buscar causas, resta de esos 1.100 € el coste de invitaciones y comida del personal, si lo has registrado. Después, un paso razonable es revisar las mermas de pescado y carne, las porciones servidas y las compras de congelado sin albarán. El −100 € de secos puede ser un error de conteo o de categoría y conviene comprobarlo.
Plantilla de inventario de restaurante en Excel
Hemos preparado una plantilla con este ejemplo resuelto y una hoja en blanco: cuentas el stock por artículo y la hoja calcula el valor, el consumo real por categoría, el food cost real y la diferencia con el teórico. El ejemplo es solo de comida: para la bebida, guarda una copia del archivo y úsala con sus propias compras y ventas. Los datos son ilustrativos: sustitúyelos por los tuyos.
{Descargar plantilla de inventario de restaurante en Excel}
Cada cuánto hacer inventario en un restaurante
No hay una frecuencia oficial. Como referencia operativa nuestra, un inventario mensual completo sirve para el cierre y para el food cost del periodo, y contar cada semana los artículos de más valor y los perecederos acorta el tiempo hasta detectar una desviación. La frecuencia correcta es la que tu equipo pueda mantener sin interrumpir el servicio.
Mermas y desperdicio: lo que el inventario no ve
El inventario, combinado con compras y ventas, te dice cuánto producto falta respecto al teórico, pero no por qué. Para saberlo, registra la merma cuando ocurre: qué producto, cuánta cantidad y el motivo (caducidad, error de cocina, devolución, sobra de plato).
Medir sirve. Un informe de Champions 12.3 con 114 restaurantes de 12 países, centrado en programas de reducción de desperdicio de cocina, indicó que ahorraron de media 7 dólares en costes operativos por cada dólar invertido. Es una muestra de restaurantes con programas en marcha, así que no es una promesa para el tuyo.
En España, la Ley 1/2025 de prevención de las pérdidas y el desperdicio alimentario establece obligaciones para los operadores de la cadena alimentaria, como el plan de prevención (art. 6.4) y facilitar que el cliente se lleve las sobras (art. 8), con exclusiones por tamaño. Consulta con tu asesoría qué te aplica en tu local.
Errores habituales
- Contar sin criterio fijo para lo abierto o lo elaborado, y comparar así periodos distintos.
- Valorar con precios desactualizados o mezclar métodos de valoración.
- Mezclar comida y bebida, o incluir productos de limpieza en el food cost.
- Comparar el consumo con ventas con IVA, lo que baja el porcentaje artificialmente.
- Compras sin albarán o registradas en un periodo distinto al de su consumo.
Preguntas frecuentes sobre el inventario de un restaurante
1. ¿Qué diferencia aceptable hay entre el food cost real y el teórico?
No existe una tolerancia universal. Calcula la diferencia durante varios periodos con tu propio criterio de conteo y fija un rango propio a partir de ahí. Lo que debe alertarte es una diferencia que crece o se concentra en una categoría.
2. ¿Hace falta software de inventario?
No para empezar: una hoja de cálculo con conteo, compras y ventas ya da el consumo y el food cost real. Un software compensa cuando el volumen de artículos o de compras hace inviable mantener la hoja al día.
3. ¿Se cuentan las elaboraciones y los productos abiertos?
Sí, siempre que mantengas el mismo criterio. Valora las elaboraciones a coste de materia prima y estima lo abierto en fracciones. Lo importante es que el criterio no cambie entre periodos.
4. ¿El inventario sustituye al escandallo?
No. Se complementan: el escandallo da el coste teórico por plato y el inventario confirma el consumo real. Sin el primero no sabes qué debería haber pasado, y sin el segundo no sabes qué pasó.
Conclusión
El inventario permite calcular el consumo real y contrastarlo con el teórico. No dice por sí solo qué ha fallado, pero señala la categoría donde buscar, y eso ya ahorra tiempo.
Si quieres empezar hoy, descarga la plantilla de Excel. Si necesitas implantar un control de inventario conectado con tus escandallos, compras y ventas, hablamos.
Criterio editorial y transparencia
Las cifras del ejemplo son ilustrativas, no datos de un restaurante real: enseñan el método. La fórmula del consumo es contabilidad estándar, y las frecuencias y criterios de conteo son recomendaciones operativas nuestras, no normas. El dato de Champions 12.3 procede de una muestra de restaurantes con programas de reducción de desperdicio.
Fuentes
- Swannell, R., Clowes, A., & Hanson, C. (2019). The Business Case for Reducing Food Loss and Waste: Restaurants. Champions 12.3 (WRAP y WRI). Nota de prensa
- Instituto de Contabilidad y Auditoría de Cuentas. Resolución de 14 de abril de 2015, por la que se establecen criterios para la determinación del coste de producción. BOE núm. 97, de 23 de abril de 2015. Norma undécima, apartados 2 y 8: método de valoración de existencias y uniformidad.
- Sage. Método PMP: la clave para valorar correctamente el stock de almacén. Apoyo divulgativo sobre el coste medio ponderado y FIFO; no es la norma.
- Jefatura del Estado. Ley 1/2025, de 1 de abril, de prevención de las pérdidas y el desperdicio alimentario. BOE núm. 80, de 2 de abril de 2025.
