Cómo hacer un escandallo
Resumen
- Un escandallo calcula el coste estándar (teórico) de materia prima de una ración a partir de la receta, los precios netos de compra y el rendimiento real de cada ingrediente. No es el coste real, que solo se confirma después con el consumo efectivo.
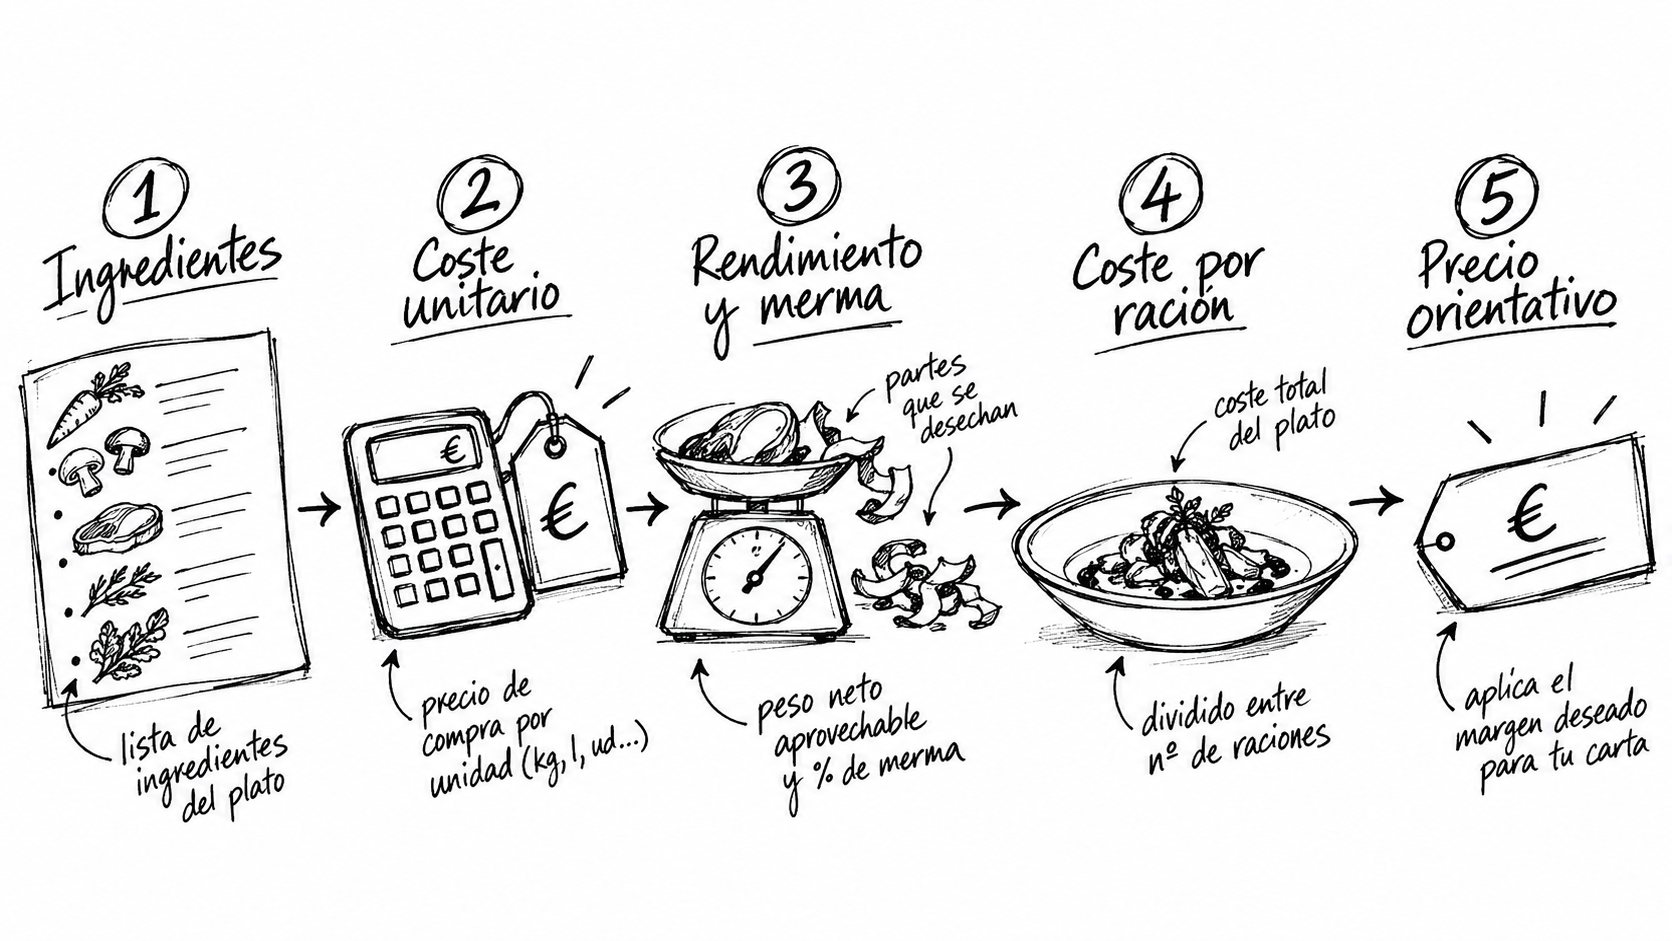
- Se hace en cinco pasos: ingredientes, coste unitario, rendimiento y merma, coste por ración y precio neto orientativo.
- Ese precio no es el PVP definitivo: el precio en carta también depende del posicionamiento, la competencia y el valor percibido.
- Más abajo tienes un ejemplo resuelto y una plantilla de Excel descargable.
¿Qué es un escandallo y qué necesitas para hacerlo?
Un escandallo es el cálculo del coste teórico o estándar de materia prima de una ración, basado en la receta, las cantidades utilizadas, los precios netos de compra (sin IVA) y el rendimiento real de cada ingrediente.
Necesitas cuatro datos:
- La receta estandarizada, con las cantidades exactas de cada ingrediente.
- Los precios de compra netos (sin IVA) y actualizados.
- El rendimiento real de cada ingrediente tras limpiar, cortar o cocinar, medido y no estimado a ojo.
- Un food cost objetivo (lo vemos en el paso 5).
El escandallo es la parte de coste de la ficha técnica de un plato, que incluye además la elaboración, el emplatado y los alérgenos. Calcula solo materia prima: para analizar la rentabilidad de la carta, el margen de contribución es el PVP sin IVA menos el coste variable unitario sin IVA, y conviene sumar a la materia prima los costes variables que apliquen, como los envases en take-away o la comisión de la plataforma en delivery.
Sirve de base para decidir precios, compras y carta, aunque por sí solo no controla compras ni desperdicio: para eso hacen falta además inventario, previsión de demanda y registro de mermas. Es también la base de tu food cost a nivel de todo el restaurante y de cómo diseñar la carta de un restaurante, donde se compara la contribución de cada plato.
Cómo hacer un escandallo paso a paso
Paso 1: Identificar todos los ingredientes del plato
Desglosa cada componente, hasta los más pequeños: aceites, especias, salsas, guarniciones o el pan que acompaña. Si algo se prepara antes (como una salsa casera), escandállalo aparte. Anota también cuántas raciones salen de la receta, porque lo usarás en el paso 4.
Paso 2: Calcular el coste unitario de cada ingrediente
Divide el precio neto de compra (sin IVA) entre la cantidad de la unidad de compra para saber cuánto cuesta cada gramo, mililitro o unidad. Por ejemplo, el aceite a 5,20 € el litro cuesta 0,0052 € por mililitro, y el huevo a 3,60 € la docena, 0,30 € por huevo.
Paso 3: Aplicar el rendimiento y la merma
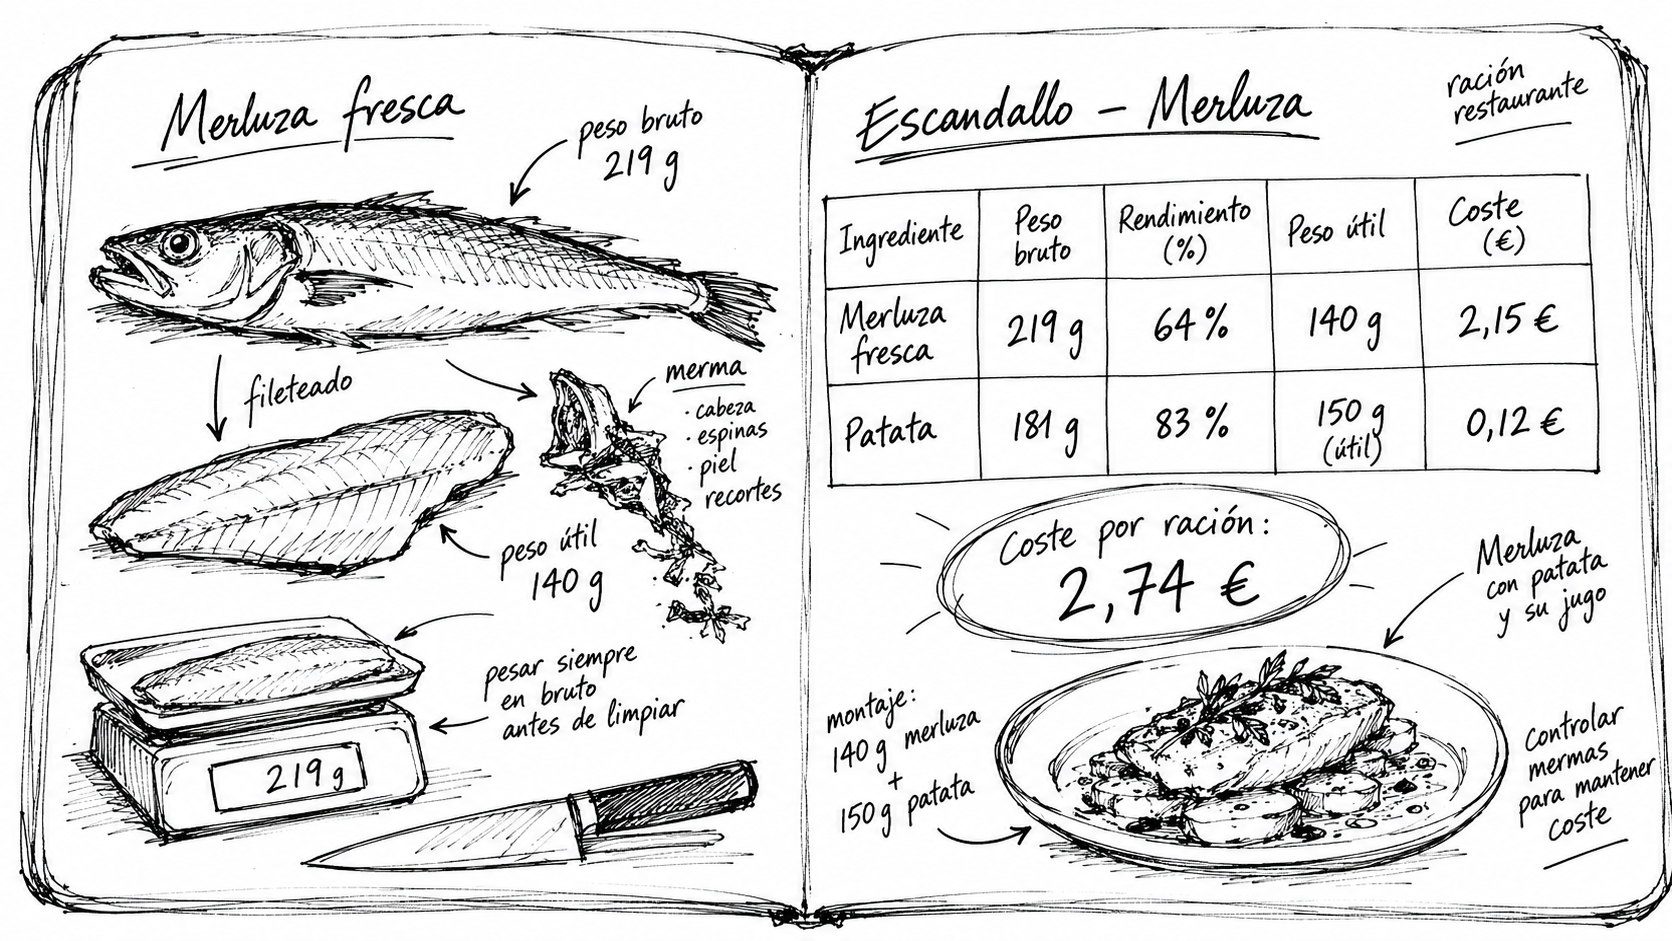
No todo se usa al 100 %. Pesa el ingrediente antes y después de limpiarlo o cocinarlo para medir su rendimiento real. La pérdida puede venir de la limpieza (piel, espinas), de la transformación (cortar, porcionar) o de la cocción (evaporación de agua y grasa); anotar en qué fase ocurre te dice si es evitable o estructural.
El precio de compra se paga sobre la cantidad bruta, no sobre la útil. Si tu receta está escrita en cantidad útil, conviértela primero:
Cantidad bruta necesaria = Cantidad útil ÷ Rendimiento
Por ejemplo, si la receta pide 140 g útiles de merluza y su rendimiento es del 64 %, necesitas comprar 140 g ÷ 0,64 ≈ 219 g brutos, que a 9,80 €/kg cuestan 2,15 €. Si multiplicaras 140 g por 9,80 €/kg obtendrías 1,37 € y subestimarías el coste en más de un 35 %.
Como referencia de método, el USDA publica tablas de rendimiento (producto comprado frente a porción comestible) en su Food Buying Guide. Son datos de programas de alimentación escolar en Estados Unidos: sirven para entender el método, no para sustituir el rendimiento que midas en tu cocina.
Paso 4: Sumar el coste total y dividirlo entre las raciones
Suma el coste ajustado de cada ingrediente para obtener el coste total de materia prima de la receta, sin IVA. Después divide ese total entre las raciones que salen para conocer el coste por ración. En el ejemplo de abajo la receta es de una ración, y el coste es 2,74 €.
Es el coste directo de materia prima: aún no incluye mano de obra ni costes indirectos como gas o electricidad.
Paso 5: Obtener un precio neto orientativo
Divide el coste por ración entre el food cost objetivo que hayas fijado para ese tipo de producto:
Precio neto orientativo = Coste de materia prima por ración ÷ Food cost objetivo
Un food cost objetivo del 30 % equivale a un margen bruto del 70 % sobre esa partida, pero ese margen no es el beneficio del plato: todavía quedan por cubrir personal, alquiler, energía y el resto de la estructura.
| Paso | Cálculo | Resultado |
|---|---|---|
| 1️⃣ Coste por ración | Materia prima de la receta ÷ 1 ración | 2,74 € |
| 2️⃣ Precio neto orientativo | 2,74 € ÷ 0,30 | 9,13 € |
| 3️⃣ PVP orientativo con IVA | 9,13 € × 1,10 | 10,04 € |
Conclusión: con un food cost objetivo del 30 %, el precio neto orientativo (sin IVA) es 9,13 € y el PVP orientativo con IVA, 10,04 €, calculado sobre el neto ya redondeado a céntimos. El 10 % es el tipo reducido de IVA para servicios de hostelería en España, recogido en el artículo 91 de la Ley 37/1992 del IVA; consulta la normativa vigente y a tu asesoría si operas en otro país o régimen.
Como referencia operativa habitual, y no como estándar oficial, el food cost de comida (coste de alimentos ÷ ventas netas de comida, no la facturación total) suele situarse entre el 28 % y el 35 %. El porcentaje correcto depende del modelo de negocio, el mix de venta, el nivel de servicio y la contribución que deja cada referencia; en nuestra guía de control de costes en restaurantes explicamos cómo encaja dentro de un sistema completo.
Este cálculo es una referencia económica, no el precio definitivo. El PVP en carta también debe validarse según el posicionamiento, los precios comparables y la contribución que necesitas de ese plato, lo que desarrollamos en cómo calcular el precio de venta de un plato.
Ejemplo de escandallo de un plato (ficha completa)
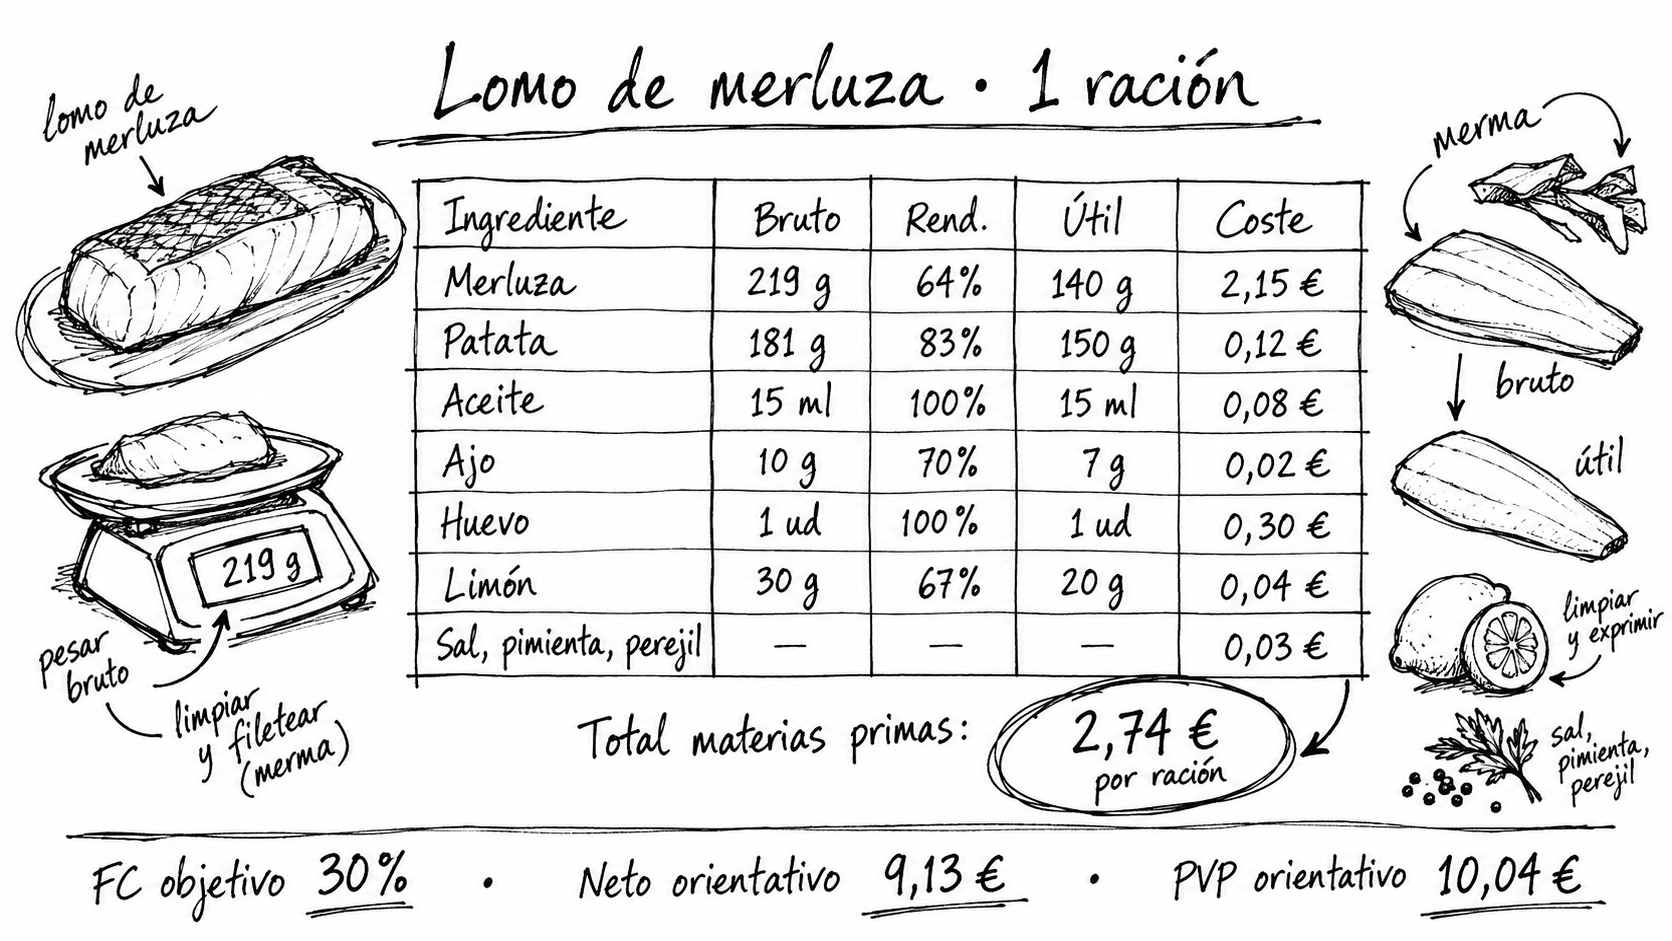
Lomo de merluza a la plancha con patatas panaderas y alioli casero · 1 ración
| Ingrediente | Cantidad bruta | Unidad | Rendimiento | Cantidad útil | Precio neto de compra | Coste (€) |
|---|---|---|---|---|---|---|
| Merluza fresca | 219 | g | 64 % | 140 g | 9,80 €/kg | 2,15 € |
| Patata blanca | 181 | g | 83 % | 150 g | 0,65 €/kg | 0,12 € |
| Aceite de oliva virgen | 15 | ml | 100 % | 15 ml | 5,20 €/l | 0,08 € |
| Ajo | 10 | g | 70 % | 7 g | 2,40 €/kg | 0,02 € |
| Huevo (alioli) | 1 | ud | 100 % | 1 ud | 3,60 €/docena | 0,30 € |
| Limón | 30 | g | 67 % | 20 g | 1,20 €/kg | 0,04 € |
| Sal, pimienta, perejil | — | — | — | — | — | 0,03 € |
| Total coste receta · Coste por ración | 2,74 € |
Rendimiento = cantidad útil ÷ cantidad bruta. El coste se calcula sobre el precio neto de compra de la cantidad bruta realmente adquirida, y cada fila se ajusta a la unidad de compra del ingrediente (kg, litro o docena). Los precios y rendimientos son ilustrativos.
| Coste materia prima | Precio neto orientativo (food cost objetivo 30 %) | PVP orientativo con IVA | Food cost |
|---|---|---|---|
| 2,74 € | 9,13 € | 10,04 € | 30 % |
Ni 9,13 € ni 10,04 € son un PVP definitivo: antes de fijarlo en carta conviene contrastarlo con el posicionamiento del restaurante y los precios comparables de la categoría.
Plantilla de escandallo en Excel
Hemos preparado una plantilla con esta misma ficha resuelta y una hoja en blanco para tus platos. Calcula sola la cantidad bruta, el coste por ración, el precio neto orientativo y el PVP con IVA, y también puedes abrirla en Google Sheets. Los datos del ejemplo son ilustrativos: sustitúyelos por tus precios y tus rendimientos medidos.
[Descargar la plantilla de escandallo en Excel]
Si prefieres no usar hojas de cálculo, tenemos una calculadora de escandallos gratuita que aplica esta misma fórmula.
¿Tienes escandallos pero el food cost real sigue sin cuadrar? El problema probablemente no está en la plantilla, sino en cómo se conectan recetas, compras, inventario, precios y ventas. En Puro Hospitality conectamos escandallos, compras, inventario, ventas y precios para que el restaurante sepa dónde pierde margen y qué debe corregir. Revisar mi sistema de costes
Food cost teórico vs. food cost real
El escandallo calcula cuánto debería costar cada plato. El inventario, las compras y las ventas permiten comprobar después si el consumo coincide con ese estándar, pero ese contraste (el food cost real) es un dato agregado de un periodo, una familia de platos o todo el restaurante: te dice si el conjunto se desvía, no qué plato concreto es el responsable.
| Concepto | Definición | Se calcula con |
|---|---|---|
| Food cost teórico | Lo que debería haber costado producir todo lo vendido, según tus escandallos | Coste de cada escandallo × unidades vendidas de ese plato |
| Food cost real | Lo que de verdad costó, según el consumo efectivo de materia prima | Consumo real de materia prima ÷ ventas netas comparables del mismo periodo |
El consumo real se calcula así: inventario inicial + compras netas − inventario final, valorado a precio de compra, y numerador y denominador deben tener el mismo alcance (comida con ventas de comida, no con la facturación total).
Si el food cost teórico de un mes es del 29 % y el real llega al 32 %, hay 3 puntos porcentuales de desviación. Las causas más habituales son el sobreporcionado, las mermas no registradas, las invitaciones y consumos internos no descontados, las compras urgentes más caras, los errores de inventario, las salidas no registradas y las recetas ejecutadas fuera de ficha. No existe un umbral universal: lo importante es seguir la desviación mes a mes e investigar cuando el patrón cambia de forma sostenida. Ese cruce mensual es el tema de nuestra guía sobre qué es el food cost y cómo controlarlo.
Preguntas frecuentes sobre el escandallo en restaurantes
1. ¿Cada cuánto se debe actualizar un escandallo?
Mensualmente los productos de mayor coste, consumo o volatilidad de precio, y el resto al menos cada trimestre. Actualiza de inmediato cualquier referencia cuando cambien el proveedor, el formato, el precio, la receta o el rendimiento.
2. ¿El escandallo incluye el IVA?
No: se calcula con precios netos. En un restaurante en régimen general y con derecho a deducir el IVA soportado, ese impuesto no es un coste económico de la materia prima. Si tu régimen es especial o no puedes deducirlo, consúltalo con tu asesoría fiscal.
3. ¿Hay que escandallar todos los platos?
Todos los que salen de cocina con un coste de materia prima: entrantes, guarniciones, postres, menús del día y elaboraciones previas como salsas o fondos. Empieza por los de mayor volumen de venta y de mayor coste. Los acompañamientos que parecen menores suman mucho a lo largo del año.
4. ¿Qué food cost objetivo debo aplicar a mis platos?
Depende del modelo de negocio y de si es comida o bebida. En restaurantes de carta es habitual, como referencia operativa, un 28-35 % sobre el precio de venta sin IVA; en bebidas alcohólicas suele ser inferior, según el tipo de bebida y la política de precios. En delivery hay que sumar la comisión real de tu contrato con cada plataforma. Es solo el punto de partida: el PVP final debe contrastarse con el posicionamiento y los precios comparables.
Conclusión
Escandallar no es opcional: es la base para conocer el coste estándar de cada plato. No basta con hacerlo una vez: hay que revisarlo, ajustarlo y cruzarlo cada mes con tu food cost real.
Si quieres empezar hoy, descarga la plantilla de Excel o usa nuestra calculadora de escandallos gratuita. Si necesitas implantarlo en toda la carta y conectarlo con compras, inventario y rentabilidad, hablamos.
Criterio editorial y transparencia
Los cálculos de este artículo son ejercicios de escandallo estándar para ilustrar el método, no cifras validadas contra el consumo real de un restaurante concreto, y los precios netos orientativos no son una recomendación de PVP definitivo. El rango de food cost del 28-35 % es una referencia operativa general del sector, no un estándar oficial ni una recomendación universal, y debe leerse sobre ventas netas de comida.
Fuentes
- Gobierno de España. Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (BOE, texto consolidado). Artículo 91, tipos reducidos: respalda el 10 % aplicado en los ejemplos.
- U.S. Department of Agriculture, Food and Nutrition Service. Food Buying Guide for Child Nutrition Programs. Tablas de rendimiento (producto comprado frente a porción comestible), usadas como referencia del método de cálculo de la merma, no como datos aplicables a una cocina concreta.

