
El flujo de caja de un restaurante es el dinero que entra y sale realmente de tu caja y de tu banco en fechas concretas. Se controla con una previsión de tesorería semanal que parte de tu saldo real, apunta cada cobro y cada pago el día en que ocurre y se revisa cada semana contra lo que ha pasado. Un restaurante puede ganar dinero en su cuenta de resultados y quedarse sin liquidez el día de la nómina. Por eso, si buscas aumentar la rentabilidad, primero tienes que dominar la caja.
En Puro Hospitality llevamos más de 20 años trabajando con restaurantes y grupos de restauración, y conectamos la caja con el control de costes, el análisis de datos y el revenue management. En esta guía tienes el método, un ejemplo con números y las señales que avisan de que la tesorería se está tensando.
Puntos clave
- Beneficio y caja no son lo mismo: el beneficio mide el resultado de un periodo; la caja mide cuándo se mueve el dinero. Un negocio rentable puede quedarse sin liquidez.
- La previsión se hace por fecha de cobro y de pago, no por fecha de factura, y parte del saldo real disponible.
- La revisión semanal es el mínimo útil: una previsión que no se contrasta con la realidad deja de servir en pocas semanas.
- Los pagos grandes se preparan con antelación: nóminas, Seguridad Social, impuestos trimestrales, pagas extra y cuotas de préstamos.
- Mejorar la caja es un trabajo de costes, compras, precios y ocupación a la vez, no solo de contabilidad.
Tabla de contenidos
- Flujo de caja y rentabilidad: la diferencia que cierra restaurantes
- Qué tensa la tesorería de un restaurante
- Cómo preparar la previsión de tesorería paso a paso
- Qué revisar cada semana y qué señales te avisan a tiempo
- Medidas para mejorar el flujo de caja de tu restaurante
- Herramientas y plantillas: qué conviene que hagan por ti
- Cuándo tiene sentido contar con una consultoría
- Nuestro punto de vista
- Preguntas frecuentes
- Fuentes
Flujo de caja y rentabilidad: la diferencia que cierra restaurantes
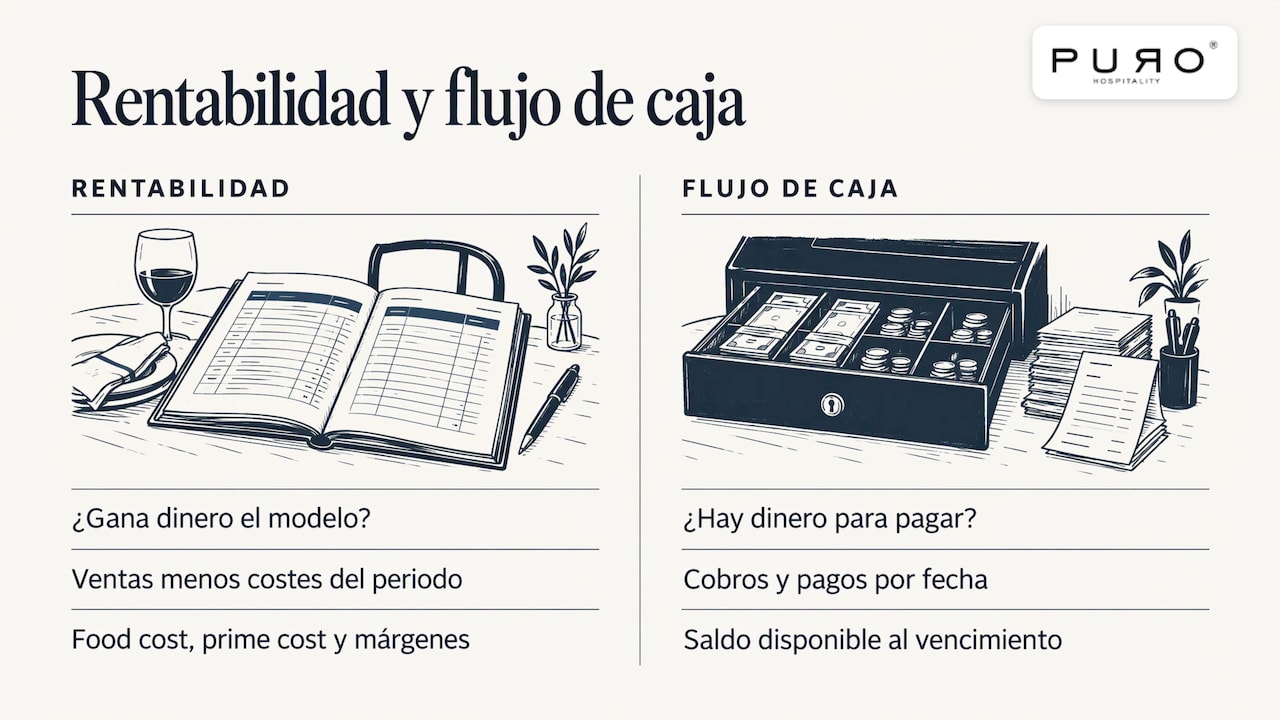
La rentabilidad responde a esta pregunta: ¿el modelo de negocio gana dinero? Se calcula con ventas menos costes de un periodo, y por eso se habla de food cost, prime cost y márgenes. El flujo de caja responde a otra: ¿tengo dinero disponible el día que tengo que pagar? Importa cuándo cobras y cuándo pagas, no cuándo se genera el ingreso o el gasto en la contabilidad.
La diferencia se nota más en restauración que en otros sectores. El cliente paga al momento, en efectivo o con tarjeta, y el cobro por tarjeta llega al banco en uno o dos días. Pero los costes llegan en bloques: la mercancía que compraste hace semanas se paga cuando vence la factura, y la nómina, la Seguridad Social, el alquiler y los impuestos tienen su calendario propio. Si las salidas se concentran antes que las entradas, la cuenta se queda corta aunque el mes cierre en positivo.
Un ejemplo sencillo. Tu restaurante factura 58.000 € en un mes y su beneficio, tras todos los costes, es de 4.000 €. Sobre el papel es un buen mes. Pero si ese mismo mes has pagado por adelantado una reforma de 6.000 € de la cocina y has repuesto bodega con una compra grande, tu saldo bancario puede haber bajado en lugar de subir. El negocio es rentable, pero tu caja está más justa que hace un mes.
La consecuencia práctica es que necesitas dos cuadros de mando: uno de rentabilidad (escandallos, food cost, margen por plato) y otro de tesorería (cobros y pagos por fecha). Si quieres calcular el primero, tienes la calculadora de rentabilidad. Este artículo se ocupa del segundo.
Qué tensa la tesorería de un restaurante
Antes de construir la previsión conviene saber dónde suelen aparecer los desajustes. Son cinco.
Estacionalidad y caídas bruscas de ventas
Si las ventas caen de golpe (un mes de lluvias, el parón posterior a una temporada alta, una obra en la calle), los compromisos con proveedores no bajan al mismo ritmo, porque corresponden a compras hechas cuando vendías más. El resultado es un desfase de semanas entre lo que ya has vendido menos y lo que todavía tienes que pagar. En destinos turísticos, la previsión debe tener en cuenta el calendario completo del año, no solo la media mensual.
Pagos a proveedores
La mercancía se compra antes de venderse. Cuanto más corto es el plazo de pago que tienes con tus proveedores y más stock mantienes, más dinero tienes inmovilizado en la cámara y en la bodega. Un inventario sobredimensionado es caja que no puedes usar. Por eso las compras y la previsión de demanda son parte del control de tesorería, algo que desarrollamos en nuestra guía de compras, proveedores y previsión de demanda.
Nóminas y Seguridad Social
Es normalmente la partida más alta después de la materia prima, y la menos flexible. Se paga cada mes, con independencia de que haya sido un mes flojo. Las pagas extra, si no están prorrateadas, añaden picos que hay que ver venir con meses de antelación. La planificación de turnos según la demanda real ayuda a que este coste no se descontrole; lo trabajamos en gestión de personal en restaurantes.
Impuestos trimestrales
Las declaraciones periódicas de IVA y retenciones se pagan por trimestres. Si no apartas ese dinero a medida que lo cobras, el pago te llega como un golpe único. El IVA que cobras a tus clientes no es tuyo: es dinero que estás custodiando hasta la fecha de ingreso, y conviene tratarlo así en la previsión.
Inversiones y cuotas de financiación
Una reforma, una máquina nueva o una cuota de préstamo se pagan en fechas fijas, y su beneficio llega después y de forma gradual. Antes de comprometer una inversión, mira cómo queda tu saldo semana a semana durante los meses siguientes, no solo si “te lo puedes permitir” en el momento de firmar.
Cómo preparar la previsión de tesorería paso a paso
Una previsión de tesorería parte del saldo disponible real al inicio del primer periodo. Los cobros se anotan en la fecha en que esperas recibirlos, no en la de emisión de la factura, y los pagos en el momento en que esperas pagarlos, no cuando se genera el gasto en contabilidad, como explican las guías de previsión de tesorería. Para un restaurante, el método práctico es este.
- Fija el saldo inicial. Suma lo que hay en bancos y en caja a primera hora del primer día de la previsión. Usa el saldo real, no el contable.
- Elige un horizonte y un periodo. Trece semanas, es decir, un trimestre, es un horizonte razonable; el periodo, semanal. Mensual es demasiado grueso para ver los picos.
- Estima las entradas por semana. Parte de tus ventas históricas del mismo periodo del año anterior, ajustadas por tendencia. Separa ventas por tarjeta (llegan en uno o dos días), efectivo, delivery o plataformas (cobro según el contrato de cada una) y eventos o grupos (anticipos y saldos).
- Anota las salidas por su fecha de vencimiento. Proveedores según el plazo pactado con cada uno, alquiler, suministros, nóminas, Seguridad Social, impuestos trimestrales, seguros, cuotas de préstamos, mantenimiento y pagos de inversiones.
- Calcula el saldo final de cada semana. Es el saldo inicial más entradas, menos salidas. Ese saldo pasa a ser el inicial de la semana siguiente.
- Marca tu mínimo de seguridad. Define el saldo por debajo del cual no quieres bajar nunca, por ejemplo el equivalente a dos semanas de gastos fijos. Cada semana que lo cruce es una alerta con fecha.
- Contrasta cada semana lo previsto con lo real y corrige las semanas siguientes. Así la previsión mejora cada mes.
Ejemplo con números
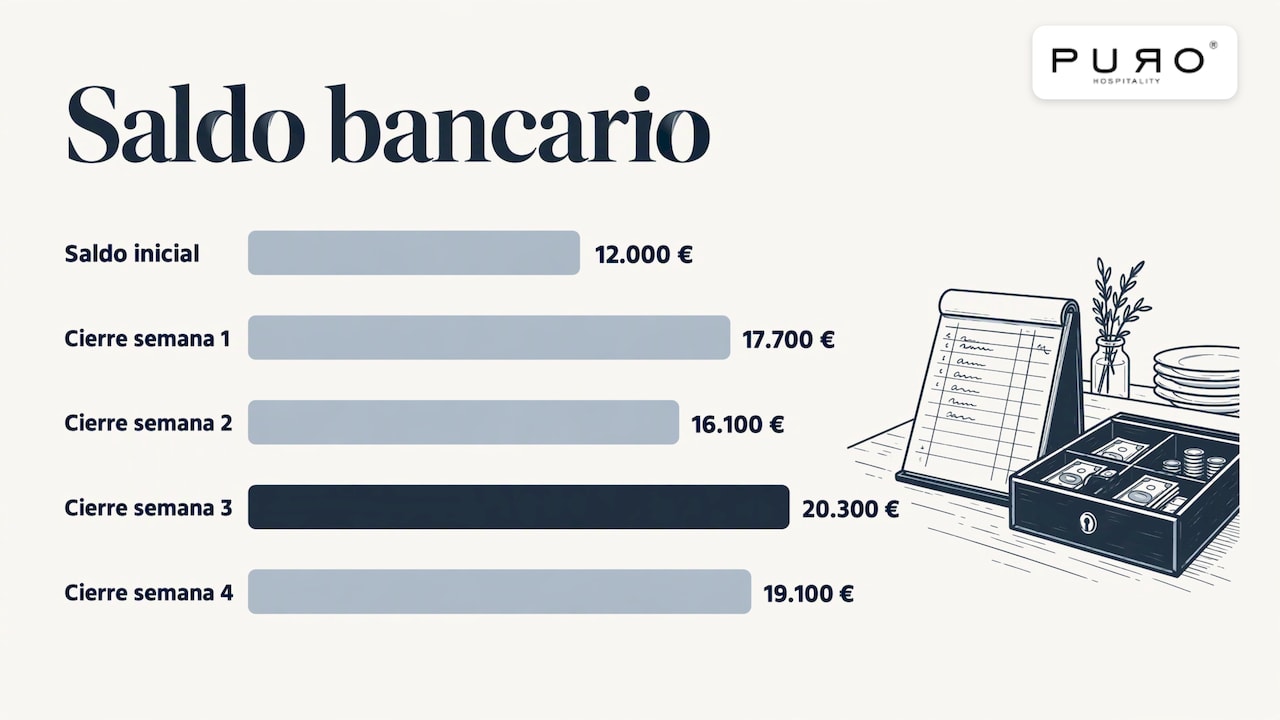
Imaginemos un restaurante con 12.000 € en el banco al empezar un mes. Los datos son ilustrativos.
| Semana | Saldo inicial | Cobros | Pagos | Saldo final |
|---|---|---|---|---|
| 1 | 12.000 € | 13.500 € | 7.800 € (proveedores 4.800 €, alquiler 3.000 €) | 17.700 € |
| 2 | 17.700 € | 14.200 € | 15.800 € (proveedores 4.900 €, suministros 1.100 €, nóminas 9.800 €) | 16.100 € |
| 3 | 16.100 € | 12.800 € | 8.600 € (proveedores 4.700 €, Seguridad Social 3.900 €) | 20.300 € |
| 4 | 20.300 € | 15.000 € | 16.200 € (proveedores 4.900 €, impuestos trimestrales 9.500 €, préstamo 1.800 €) | 19.100 € |
El mes cierra con 7.100 € más que al empezar y parece cómodo. Pero mira las semanas 2 y 4: en ambas las salidas superan a las entradas. Ahora supón que en la semana 4 las ventas se quedan en 10.500 € en lugar de 15.000 €. El saldo final bajaría a 14.600 €. Si además tu mínimo de seguridad fuese de 15.000 €, tendrías una alerta clara con tres semanas de antelación para renegociar un pago, adelantar cobros de un evento o reducir compras.
Ese es el valor de la previsión: no adivina el futuro, pero te da tiempo para decidir con calma en vez de apagar fuegos.
Qué revisar cada semana y qué señales te avisan a tiempo
Las guías de gestión financiera para pymes recomiendan revisar la posición de tesorería y el saldo proyectado al menos una vez por semana, y vigilar patrones como retrasos crecientes de cobro o el uso recurrente del descubierto. Para un restaurante, una revisión de 30 minutos cada lunes basta si incluye lo siguiente:
- Saldo real frente a saldo previsto. Si hay diferencia, averigua el motivo, no solo la cifra.
- Ventas de la semana por canal y desviación respecto a la previsión.
- Facturas de proveedores que vencen en los próximos 14 días, con importe y fecha.
- Cobros pendientes: eventos, empresas, grupos o cualquier cliente que no paga al momento.
- Pagos fijos del mes siguiente: nóminas, Seguridad Social, impuestos, cuotas.
- Uso del descubierto o de aplazamientos. Si es recurrente, la tesorería no está bajo control.
Las señales de alarma más habituales son tres: pagar a proveedores cada vez más tarde porque no llega la caja, recurrir al descubierto de forma habitual para cubrir la nómina, y que el saldo previsto de varias semanas seguidas esté por debajo de tu mínimo de seguridad. Cualquiera de las tres justifica parar y revisar compras, precios y estructura de costes antes de que la situación se enquiste.
Medidas para mejorar el flujo de caja de tu restaurante
La Administración, a través de Acelera Pyme, recomienda para mejorar la tesorería controlar los cobros pendientes y reclamar los impagos, seguir los pagos a proveedores y pactar sus plazos, además de presupuestar cobros y pagos futuros con datos históricos. En un restaurante eso se traduce en medidas concretas.
Pactar plazos y ordenar las compras
Negocia plazos de pago con tus proveedores principales y agrupa los vencimientos para que no coincidan con la semana de la nómina o de los impuestos. Compra según una previsión de demanda y no por costumbre: cada euro de producto que rota despacio es un euro que no tienes disponible. Un escandallo actualizado te dice cuánto consume realmente cada plato, y con él puedes ajustar los pedidos. Tienes el método en nuestra guía de escandallos y fichas técnicas.
Cobrar mejor lo que se cobra tarde
Si trabajas con eventos, grupos o empresas, pide un anticipo al confirmar la reserva y fija la fecha del saldo por escrito. Es la forma más sencilla de que el dinero entre antes de que salga el gasto de producir el evento.
Subir el ingreso medio y llenar las horas flojas
La caja mejora cuando las mesas vacías de las horas valle se llenan sin regalar margen. Esto es revenue management aplicado: ajustar la oferta, los precios y la gestión de reservas según la demanda de cada franja. Puedes profundizar en revenue management para restaurantes y en cómo aumentar la ocupación de un restaurante. Para las franjas flojas, estos consejos de marketing digital para restaurantes ayudan a generar demanda sin depender solo del boca a boca.
Defender el margen de cada plato
Si tus precios no cubren el coste real, vender más no arregla la caja: la empeora. Revisa el margen por plato y la estructura de precios con regularidad; en nuestra guía tienes cómo abordar precios, margen y rentabilidad.
Mantener tus propios canales de venta
Los sistemas digitales de pedido directo, sin intermediarios, permiten mantener tarifas fijas y controlar mejor el margen de cada pedido. Menos comisión variable significa una entrada de caja más predecible.
Herramientas y plantillas: qué conviene que hagan por ti
Una hoja de cálculo bien montada basta para empezar con la previsión de 13 semanas. Cuando el volumen de compras y de facturas crece, tiene sentido apoyarse en herramientas digitales. Según el caso real de un restaurante histórico publicado por Acelera Pyme, las herramientas digitales pueden centralizar las compras, controlar los albaranes y seguir el cobro de facturas, lo que facilita decidir con datos reales. La automatización de tareas como el procesado de facturas o la generación de informes también reduce errores y libera tiempo del equipo.
Lo mismo ocurre en sala: la gestión digital de reservas permite automatizar confirmaciones y planificar mejor el servicio, como señala el sector. Si estás eligiendo sistema, tienes una comparativa en software de reservas para restaurantes y una visión práctica del uso de inteligencia artificial en restaurantes.
Una regla útil para cualquier herramienta: solo vale si alimenta una decisión semanal. Un panel con veinte indicadores que nadie mira no mejora la tesorería; tres cifras revisadas cada lunes, sí.
Cuándo tiene sentido contar con una consultoría
Hay momentos en que la previsión sola no basta: la caja se tensa aunque las ventas sean buenas, no sabes qué plato o qué franja te está costando dinero, o gestionas varios locales y cada uno cuenta las cosas a su manera. Ahí el problema suele estar en la combinación de costes, compras, precios, equipo y ocupación, no en una sola partida.
En Puro Hospitality ofrecemos consultoría gastronómica que integra control de costes, data analytics, revenue management y marketing gastronómico, y trabajamos con la metodología propia G.R.A.C.E.®, pensada para que cada decisión se base en datos. Nuestros clientes han llegado a aumentar su facturación un 38,5%. Si quieres revisar tu situación con un especialista, conoce nuestra asesoría gastronómica.
Nuestro punto de vista
Cuando un restaurante nos dice que “vende bien pero no le queda dinero”, casi siempre la conversación empieza por la caja y acaba en los costes. La tesorería es el síntoma; la causa suele estar en el escandallo desactualizado, en las compras sin previsión, en los precios que no cubren el coste real o en las horas del día que no se aprovechan.
Por eso defendemos un enfoque integral. Una hoja de tesorería te dice cuándo vas a tener un problema. Un análisis de costes, de datos de venta y de ocupación te dice por qué, y qué palanca mover primero. Es el planteamiento que aplicamos con G.R.A.C.E.®: decisiones sobre datos concretos, desde la cocina hasta el marketing.
Nuestro consejo al hostelero es sencillo: monta la previsión de 13 semanas esta semana, revísala cada lunes y trata cada alerta como una decisión pendiente, no como un susto. La caja deja de ser una preocupación cuando se convierte en una rutina.
Rafael
Preguntas frecuentes
¿Qué significa flujo de caja en un restaurante?
Es el movimiento real de dinero que entra y sale de tu restaurante en un periodo: cobros de clientes y pagos a proveedores, personal, impuestos y financiación. No mide si ganas o pierdes, sino si tienes liquidez cuando toca pagar.
¿Qué es la tesorería de un restaurante?
Es el dinero disponible en caja y bancos en cada momento, junto con el calendario de cobros y pagos que lo va a modificar. Gestionar la tesorería es anticipar cómo evolucionará ese saldo semana a semana.
¿Cada cuánto debo revisar la caja?
Como mínimo una vez por semana, comparando el saldo real con el previsto y mirando los vencimientos de las dos semanas siguientes. En temporadas con ventas muy variables, conviene además un cierre diario de caja para detectar descuadres cuanto antes.
¿Puede un restaurante rentable quedarse sin caja?
Sí. Si pagas inversiones, compras grandes, nóminas o impuestos antes de cobrar lo que vendes, tu saldo puede quedarse corto aunque el resultado del mes sea positivo. Por eso la previsión de tesorería complementa al análisis de rentabilidad.
¿Qué hago si veo que mi saldo previsto bajará de mi mínimo?
Actúa con tiempo sobre las palancas que controlas: pacta o reordena plazos con proveedores, ajusta compras a la demanda prevista, pide anticipos en eventos y refuerza las franjas de menor ocupación. Cuanto antes detectes la alerta, más opciones tendrás.
Fuentes
- Gestión de tesorería: la importancia del control en la posición de tesorería y la previsión de cash flow, Acelera Pyme
- Caso real Restaurante Casa Botín, Acelera Pyme
- La transformación digital con RPA, Acelera Pyme
- Cómo hacer una previsión y un presupuesto de tesorería
- Qué vigilar cada mes para detectar problemas financieros en tu empresa
- Pedidos digitales directos para hostelería, Hostelería Digital (2021)
- La hostelería española acelera su digitalización, Hostelería Digital (2026)
Recomendaciones
